Límite de pérdidas · Regla para parar
Ponte un límite anual de pérdidas: cuándo parar, cuánto tiempo y qué revisar
«¿Cuánto tengo que perder para parar?» Si esa pregunta solo te la haces cuando la pérdida ya duele, te perdiste el momento en que era más fácil decidir. Este artículo va de dejar por escrito, de antemano, las condiciones para parar: cuánto puedes perder como mucho en un año, por qué se escribe como monto y no como porcentaje, qué hacer con el tiempo que sigue a tocar el límite y cómo recalcular el año siguiente. Todas las cifras son de ejemplo; lo que importa es el método.
Un stop loss por operación y un límite anual no hacen el mismo trabajo. El stop gobierna una operación; el límite anual de pérdidas gobierna un año entero. Usarlo tiene solo tres pasos: escribirlo como un monto concreto, dejar de abrir posiciones nuevas ese año cuando las pérdidas lleguen a él y dedicar el tiempo de pausa a revisar, no a abrir posiciones.
Los números los pones tú. Los 10,000 USDT de capital, el techo anual del 20% y la pausa de un mes que uso en todo el artículo son parámetros de ejemplo, elegidos para que las cuentas se lean claras; no son valores recomendados. Lo que va en su lugar es tu propio dinero —uno que podrías perder entero sin que te cambie la vida— y un porcentaje que de verdad puedas asumir.
Una cosa más antes de empezar: esta es una regla que uso yo. No es un estándar del sector ni una norma de ninguna institución. No soy asesor con licencia; lo que sigue es experiencia personal y unas cuantas cuentas.
Si ya tienes un stop por operación, por qué sumar un límite anual
Nuestro artículo sobre tamaño de posición: limitar cada operación al 1% de tu cuenta habla del límite por operación: cualquier operación que salga mal y toque su stop te cuesta solo el 1% de la cuenta. Ese límite funciona bien, pero solo gobierna una operación. Te garantiza que cada error cueste poco; no dice nada de cuántos errores puedes cometer en un año.
Con los números delante se ve claro. Cuenta de 10,000 USDT y riesgo del 1% por operación: como mucho 100 USDT por operación. Si el techo que te pones para el año es de 2,000 USDT, entonces 2,000 ÷ 100 = 20: veinte pérdidas seguidas antes de tocar el límite. Si subes el riesgo por operación al 2%, cada una son 200 USDT, 2,000 ÷ 200 = 10, y con diez ya llegaste. Es una división, no una probabilidad: no predice si vas a encadenar veinte pérdidas, solo te dice que el día en que de verdad sumen esa cifra, el límite estará ahí.
Los dos límites responden a dos preguntas distintas. El de cada operación responde «¿cuánto me puede costar esta operación como mucho?»; el anual responde «¿cuánto me puede cobrar de matrícula todo esto en un año?». Resuelta la primera, la segunda puede seguir siendo un pozo sin fondo: puedes cortar con disciplina cada operación y aun así ir limando un buen trozo de la cuenta a lo largo del año, porque nadie dijo basta en ningún momento. El límite anual es quien dice basta.
Cómo fijarlo: pásalo a un monto y escríbelo
El método en una frase: toma el dinero que puedes permitirte perder y multiplícalo por un porcentaje. Los parámetros de ejemplo son el 20% de 10,000 USDT: 10,000 × 20% = 2,000 USDT: lo máximo que te permites perder este año. Ese 20% no tiene ninguna autoridad; es solo un valor que uso para que la cuenta se entienda. Cámbialo por un 10% o un 30% y el método es exactamente el mismo.
El paso clave es el último: escribe el resultado como un monto, no te quedes en el porcentaje. «Este año pierdo como mucho una quinta parte» suena a actitud, y una actitud es fácil de reinterpretar a tu favor. «Este año pierdo como mucho 2,000 USDT» es una cifra que se puede cuadrar. Cuando el acumulado llegue a 1,800, sabes que te quedan 200, y esa cifra decide por ti si toca abrir la siguiente operación. El porcentaje nunca lo hace: siempre parece que queda margen.
¿Dónde lo escribes? En la primera página del diario de cómo llevar un diario de posiciones y revisarte a ti mismo: el capital con el que empiezas el año, el límite del año como monto y el límite por operación como monto, las tres cifras una al lado de la otra. A partir de ahí, cada vez que cierres una posición en pérdida la anotas y la sumas al acumulado. No anotarlo equivale a no tener límite: cuando lo calculo de memoria, la cifra que me sale siempre es más baja que la del registro.
Hay un criterio que tienes que fijar tú: si el acumulado cuenta solo las pérdidas realizadas o también las no realizadas. Yo uso lo primero, solo lo cerrado, y llevo las pérdidas latentes en otra columna; si las metes en la suma, cualquier sacudida del mercado te hace tocar el límite y la regla se vuelve imposible de cumplir. Pero es una elección, no una norma: controlar las dos juntas también tiene sentido, siempre que no cambies de criterio a mitad de año.
Qué hacer al tocarlo: lo que se detiene son las posiciones nuevas
Primero: parar no es cerrarlo todo. Qué pasa con las posiciones que ya tienes el día que tocas el límite es otra decisión, y no debería tomarse empujado por el «acabo de tocar el límite». Mi regla es: dejo de abrir posiciones nuevas; las que ya tengo siguen con el stop y el plan que les fijé en su momento. Una posición se cierra cuando llega su propio motivo, no porque la cuenta haya tocado un límite. Hacer otro movimiento grande en tu peor momento rara vez sale bien.
¿Cuánto tiempo? El mínimo que me pongo es un mes. También es un parámetro de ejemplo: lo bastante largo para que se enfríe el impulso y no tanto como para parecer que abandonas. Ese mes es un periodo de enfriamiento para revisar, no una cuenta atrás: cuando termina, ese año tampoco vuelvo a abrir posiciones; las nuevas esperan al año siguiente, después de recalcular con el capital ya reducido. Dos semanas o un trimestre: elige el plazo que de verdad puedas sostener y escríbelo en el diario.
Ese tiempo sirve para tres cosas. Primero, leer el diario desde el principio. No buscando «qué operación perdió más», sino «qué operaciones tenían el mismo motivo detrás»: el motivo que se repite es lo que este año te compró de verdad. Segundo, recalcular el límite por operación con lo que queda. El capital cambió, así que el monto que equivale al 1% también; si te saltas este paso, vuelves a empezar midiendo con la regla vieja. Tercero, sacar el mercado de tu vista. Apaga las notificaciones, quita la app de la pantalla de inicio, lo que te funcione: la idea es que ese mes sea una pausa de verdad y no «no abro nada, pero miro los gráficos todos los días y me lamento».
Esas tres cosas son deberes que me pongo a mí mismo; ajústalos a tu caso. Solo hay una que no conviene romper: que la pausa no se convierta en esperar el punto de entrada desde otra silla.
Por qué parar y no aumentar la posición para recuperar
Porque perder y recuperar no son simétricos, y cuanto más hondo es el pozo, más empinada es la pendiente. Subida necesaria = caída ÷ (100 − caída): es una identidad que puedes comprobar con una calculadora. Si pierdes un 20%, necesitas subir 20 ÷ 80 = 25% para recuperar; si pierdes un 30%, 30 ÷ 70 ≈ 42.9%; si pierdes un 40%, 40 ÷ 60 ≈ 66.7%; si pierdes un 50%, 50 ÷ 50 = 100%, es decir, duplicar.
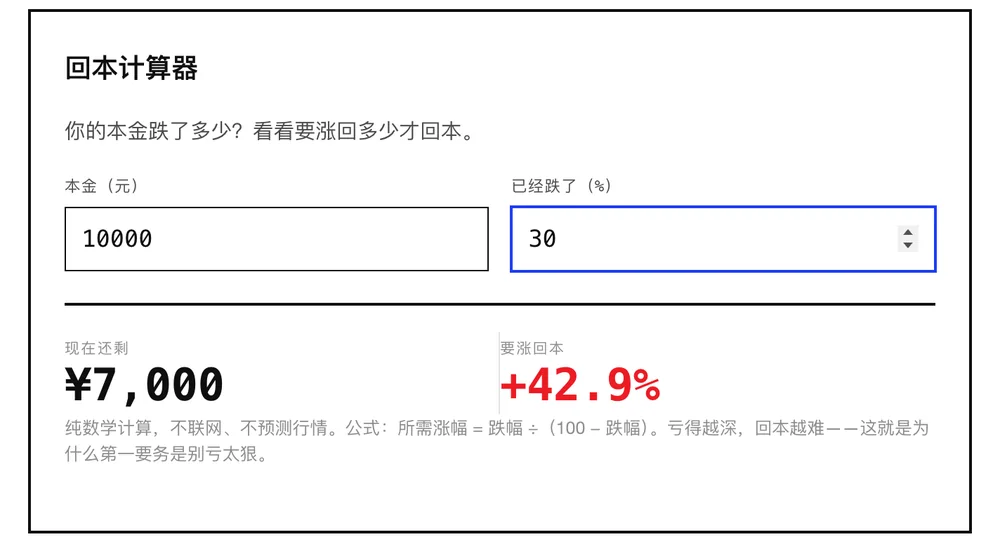
Esa es la interfaz real de la calculadora de recuperación de nuestras herramientas de riesgo: pones 10000 como capital y una caída del 30%, y calcula que quedan 7,000 y que necesitas +42.9% para recuperar, con la fórmula que usa impresa en la línea de abajo. La captura se tomó en la versión en chino de la página. El símbolo de moneda es solo cómo la herramienta rotula el campo: léelo como USDT y la conclusión es idéntica, porque es pura aritmética de proporciones y no depende de en qué moneda cuentes.
Pon esas cifras al lado de «aumentar la posición para recuperar» y el problema se ve solo. Quien está muy hundido no necesita un rebote del 5% o del 10%: necesita un 42.9%, o duplicar. Para conseguir un movimiento así en poco tiempo, las herramientas que quedan son pocas: promediar a la baja, pasarse a algo más volátil, usar apalancamiento. Todas suben la exposición, y las usas justo cuando tu criterio está en su peor momento. El primer pozo es la pérdida; el segundo es el que cavas para tapar el primero, y ese suele ser más hondo. El razonamiento completo de esta aritmética está paso a paso en la matemática de la pérdida y la recuperación: por qué caer 50% exige subir 100%.
Así que parar no es rendirse. Solo evita que el primer pozo te empuje al segundo. Una cuenta que se detiene en 8,000 y otra que se detiene en 5,000 necesitan un 25% y un 100% para volver: no es «un poco más de esfuerzo», son dos niveles de dificultad distintos.
Cómo volver a empezar el año siguiente
Lo primero al volver no es reabrir, es recalcular. Supón que este año sí llegaste al límite y el capital pasó de 10,000 a 8,000. El techo del año siguiente es 8,000 × 20% = 1,600 USDT, y el 1% por operación son 80 USDT. Las dos cifras se encogieron junto con el capital, y así debe ser.
Sé que aquí aparece fácil una idea: el capital es menor, así que si sigo usando los 2,000 de antes, ¿no recupero más rápido? Haz la conversión y verás qué es: 2,000 ÷ 8,000 = 25%. Acabas de subir en silencio tu riesgo anual del 20% al 25%. Aumentar el porcentaje de riesgo después de que el capital se reduce es justo lo que este límite quiere frenar.
Si tocas el límite dos años seguidos, te sugiero cambiar la pregunta. De 10,000 a 8,000, y otro 20% menos son 6,400: una pérdida acumulada del 36%, y volver al punto de partida exige subir un 56.3% (10,000 ÷ 6,400 = 1.5625). Llegado ahí, la pregunta no es «qué moneda compro el año que viene», sino «¿esto es para mí, o mejor dicho, es para el momento en el que estoy ahora?». La respuesta puede ser reducir el tamaño, pasar a un enfoque más lento o alejarte un tiempo: las tres son respuestas serias. Si quieres volver a calcular cuánto dinero meter, nuestro artículo tu primera compra: ¿cuánto deberías invertir? hace la cuenta desde cero.
Preguntas frecuentes
¿Cuánto debería ser el límite anual de pérdidas?
No hay una cifra que sirva para todos. La deciden dos cosas: si perder todo el dinero que metiste afectaría tu vida, y hasta qué punto aceptas que el esfuerzo de este año quede en nada. El 20% de este artículo es un parámetro de ejemplo elegido para que la cuenta se entienda, no un valor recomendado. Primero fija bien el total del dinero que puedes permitirte perder, multiplícalo por un porcentaje que de verdad asumas y, al final, escribe el resultado como un monto.
Toqué el límite, pero ahora veo muy bien el mercado. ¿Qué hago?
Justo para eso existe el límite. Lo fijaste con la cabeza fría, y ese «lo veo muy bien» es lo que más fácil aparece cuando quieres recuperar lo perdido. Si cada vez que lo ves claro puedes hacer una excepción, no es un límite, es una sugerencia. Si de verdad crees que esta vez es distinto, escribe tus motivos en el diario y vuelve a leerlos cuando termine el periodo de enfriamiento: si para entonces siguen en pie, tendrás más claro que ahora si conviene hacerlo.
Cuando llego al límite, ¿cierro las posiciones que ya tengo?
Mi regla es no cerrarlas. Lo que se detiene es abrir posiciones nuevas; las que ya tienes siguen con el stop y el plan que fijaste en su momento. Una posición se cierra cuando llega su propio motivo, no porque la cuenta haya tocado el límite. Cerrar todo de golpe el mismo día que tocas el límite es tomar otra decisión grande en tu peor momento emocional.
¿En qué se diferencia este límite de un stop loss?
En lo que abarca. El stop loss gobierna una operación y responde «¿cuánto puedo perder como mucho en esta?»: al llegar, sales. El límite anual de pérdidas gobierna el acumulado de un año y responde «¿cuánto puedo perder como mucho este año?»: al llegar, dejas de abrir posiciones nuevas. Uno no sustituye al otro: con solo el stop puedes perder con toda disciplina decenas de operaciones; con solo el límite anual, un único imprevisto en una operación puede comerse buena parte de él.
Nota de riesgo
Este artículo comparte experiencia personal y un método; no es asesoría de inversión y no recomienda ningún activo en concreto. Los precios de las cripto son muy volátiles y puedes perder todo tu capital. Este límite anual de pérdidas es una práctica que usa el propio autor; no es un estándar del sector ni una norma de ninguna institución, y los 10,000 USDT, el 20% y el mes que aparecen en el texto son parámetros de ejemplo para explicar las cuentas, no una previsión de ganancias ni de pérdidas. Si fijas o no este límite, dónde lo pones y qué haces al tocarlo lo decides tú, y las consecuencias también son tuyas.
Un límite solo sirve si puedes cuadrarlo con una cifra
El límite del año es una multiplicación; el monto que arriesgas por operación y la subida que haría falta para volver los sacan las calculadoras de este sitio, en el navegador y, como dice la propia página, pura matemática, sin conexión, sin predecir precios. Saca primero tus propias cifras y después decide si el límite que ibas a escribir es uno que de verdad puedes sostener.