连亏与风险比例
连亏十次之后,你的本金还剩多少
单笔风险乘上连亏次数,才看得出一个 r 值真正的代价。这篇用四张表把 1% 到 10% 的连亏结果、回本所需涨幅、以及「连亏十次到底有多罕见」算完,再给一套定自己 r 的步骤。数字全是算式的结果,不是谁的实盘。
单笔风险定在 5%、连续亏十次,账户还剩 59.9%。这是按「每笔只亏掉当时剩余资金的 5%」算的:十笔累计亏掉 40.1%,将近六成本金还在。数字本身不吓人,麻烦的是它的另一面——从 59.9% 回到 100%,需要涨 66.9%。
这篇把两个数放在一起算:你给每笔定的风险比例 r,和连亏的次数 n。算式只有一条,剩余 =(1−r)^n,手机计算器就能重跑。站里分开讲过单笔风险怎么定、亏了要涨多少才回得来,缺的是把这两件事乘起来的那一步。
下面的数字没有机构统计撑着,全是这几条算式的结果,公式都写在表旁边。行情我不预测,你会不会真连亏十次我也不知道,这篇只算「真连上了会是什么样」。
单笔风险乘上连亏次数,账户剩多少
表一按 剩余 =(1−r)^n 算。纵向是每笔的风险比例,横向是连亏次数,格子里是亏完这一串之后账户还剩本金的百分之多少。
| 单笔风险 r | 连亏 5 次 | 连亏 10 次 | 连亏 15 次 | 连亏 20 次 | 连亏 30 次 |
|---|---|---|---|---|---|
| 1% | 95.1% | 90.4% | 86.0% | 81.8% | 74.0% |
| 2% | 90.4% | 81.7% | 73.9% | 66.8% | 54.5% |
| 3% | 85.9% | 73.7% | 63.3% | 54.4% | 40.1% |
| 5% | 77.4% | 59.9% | 46.3% | 35.8% | 21.5% |
| 10% | 59.0% | 34.9% | 20.6% | 12.2% | 4.2% |
横着读,同一个 r 往右走衰减很平:1% 那行连亏三十次还剩 74.0%,人还在场上。竖着读落差才出来:都是连亏十次,1% 剩 90.4%,10% 剩 34.9%——同样十笔做错,一个人损失不到一成,另一个人损失接近三分之二。
差距来自乘法。0.99 连乘十次和 0.90 连乘十次,起点只差 9 个百分点,十次之后差出 55 个百分点。单笔风险那个数不能凭手感拍,因为它不是被加起来的,是被乘起来的。
按剩余资金下注,和按固定金额下注
表一里「怎么亏都碰不到零」这个性质,是下注方式给的,不是行情给的。每笔按当时余额的固定比例算风险,余额缩水,下一笔的金额跟着缩:10,000 的 5% 是 500,亏完剩 9,500,下一笔的 5% 变成 475。这串乘积永远大于零,账户一路衰减,却总还剩一点。
换成固定金额,曲线是另一条。每笔都亏 500,亏掉的钱是同一个数,可它占剩余资金的比例一次比一次大:账户剩 5,000 时那 500 是 10%,剩 1,000 时是 50%。减法没有下限,连着亏下去会真的走到零。
所以表一能用的前提,是每开一笔都按当下的余额重算金额。常见做法是第一笔按 1% 算好了数,往后一直下这个数——开头几笔看不出差别,越往后越偏。单笔怎么从止损距离反推仓位,站里仓位管理:让单笔最多只亏账户的 1%写过。
连亏十次之后,要涨多少才回本
把表一那一列换算成回本幅度,用 需涨 = 1 ÷(1 − 累计亏损)− 1:
| 单笔风险 r | 连亏 10 次的累计亏损 | 回本所需涨幅 |
|---|---|---|
| 1% | 9.6% | 10.6% |
| 2% | 18.3% | 22.4% |
| 3% | 26.3% | 35.7% |
| 5% | 40.1% | 66.9% |
| 10% | 65.1% | 186.6% |
前三行还在同一个量级,亏损和回本只差几个百分点;到 5% 那行,40.1% 的窟窿要 66.9% 的涨幅去填;10% 那行账户剩三成半,得涨 186.6% 才回得去,也就是账户要变成接近三倍。这条曲线为什么越往后越陡,亏损与回本的数学:为什么跌一半要涨一倍里推过,这里只是代入连亏十次的结果。
百分比还漏了一样东西:时间。66.9% 落到操作上,是你要在同一套风控下重新赢回一批交易,而且是在刚连亏十次、最想把规则改松的那段时间里做。
连亏十次有多罕见
假设得摆在前头:下面两张表都假设每笔交易互相独立、胜率固定不变。真实交易里这两条都不成立——连亏会影响情绪,情绪影响后面几笔;行情有连续性,同一套做法常在同一段时间里反复失效。真实的连亏比表里更容易扎堆,这些数字只能当下限看。
表三按(1−p)^n 算,回答的是「接下来指定的这 n 笔全亏」的概率:
| 单笔胜率 | 连亏 5 次 | 连亏 8 次 | 连亏 10 次 |
|---|---|---|---|
| 50% | 3.12% | 0.39% | 0.10%(约 1/1024) |
| 45% | 5.03% | 0.84% | 0.25%(约 1/395) |
| 40% | 7.78% | 1.68% | 0.60%(约 1/165) |
| 35% | 11.60% | 3.19% | 1.35%(约 1/74) |
胜率 50% 连亏十次是 0.10%,大约一千次里一次,看着与自己无关。但这一格算的是接下来那十笔,而你一年做的远不止十笔。换个问法:做满 100 笔,期间至少出现过一次连亏十次的概率是多少。我用二十万次模拟跑了三个胜率,假设照旧。
| 单笔胜率 | 100 笔里至少出现一次连亏 10 的概率 |
|---|---|
| 50% | 约 4.5% |
| 45% | 约 10.2% |
| 40% | 约 20.6% |
这三个数是模拟出来的估计值,换一组随机数重跑,小数点后会动;它们也不来自任何实盘统计。
40% 那行值得停一下:五个人按这个胜率各做满一百笔,大约有一个会在这一百笔里撞上一次连亏十次。而 40% 胜率并不算差成绩,盈亏比够大的话长期是赚钱的,这笔账盈亏比与胜率:一笔交易值不值得做里算过。连亏十次不足以证明方法坏掉了,它更像这个胜率自带的一段路。
把这几张表用成自己的单笔风险
定下 r 之后,每一笔还要把它换算成「这次买多少」。本站的仓位计算器就是干这个的:填账户总额、单笔愿承担风险、入场价和止损价,它反推建仓金额。
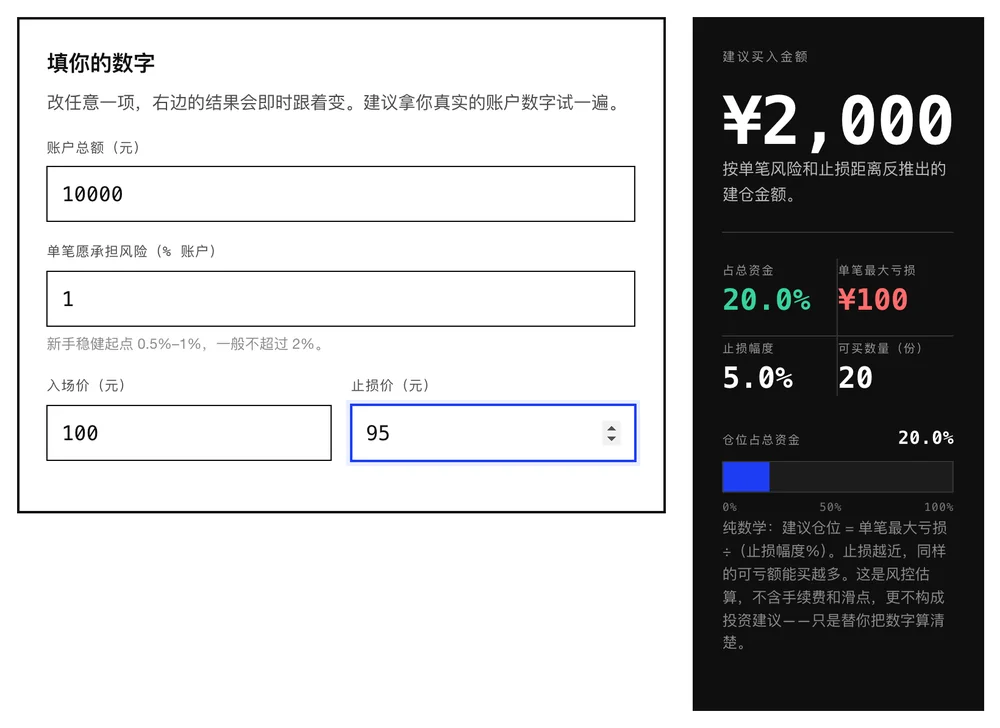
注意右边那两个数的关系:单笔最大亏损 ¥100 就是账户的 1%,而建仓金额 ¥2,000 占账户 20%。「这一笔买多少」和「这一笔最多亏多少」是两个数,前者随止损远近变,后者才是表一里的 r。止损放得越近,同样的 r 能买越多,这也意味着被扫损的次数会更多,连亏的计数跳得更快。
落到动作上,顺序大致是这样:
- 写下一个具体金额:一段连亏之后账户跌到多少,你还愿意按原计划开下一笔。写金额,别写百分比。
- 挑一个连亏次数当设计条件。不知道自己的胜率,就照表三最差那行(35%)准备——那行连亏十次是 1.35%。
- 回表一找对应行。设计条件定在连亏十次、地板是还剩八成,表一里 2% 剩 81.7%、3% 剩 73.7%,r 落在这两档之间,取小的。
- 用表二核一遍:2% 连亏十次后要涨 22.4% 才回本。这个幅度在你的做法里要几笔、多久?答不上来就再往下调一档。
- 每开一笔都按当下余额重算金额。这一步不做,前面四步都白算。
动手算 表里没列到的组合,代一次公式就有:剩余 =(1−r)^n,回本涨幅 = 1 ÷ 剩余 − 1。至少把你现在实际在用的那个 r 代进去算一遍连亏十次。
表里的比例都是为讲清算式挑的值,照抄没有意义。要紧的是你手上那个 r 是算出来的,而且你知道它连亏十次会把你带到哪里。
常见问题
「连亏十次」该怎么数?中间有一笔小赚还算不算连亏?
按平仓结果数:一笔亏损记一次,出现一笔盈利就归零重数。麻烦的是不赚不亏那种单子——手续费扣完只差几块钱的,算盈利还是算中断,得自己定个口径,一年之内别换。口径飘,数出来的连亏长度也跟着飘。
我还没开始交易,怎么知道自己的胜率?
不知道。表三、表四里的胜率是代进去的假设值,谁的测量值都不是。想拿到自己的数,只能先按小到亏光也无所谓的规模做满一批交易再统计。在那之前,照表里最差那行准备比照最好那行准备安全。
表里的数字要按我账户的真实金额换算吗?
表全是比例,乘上本金就是金额。有一样表里没算:手续费和滑点。每笔实际亏损会比计划的 r 大一点,做得越频繁偏差越明显。想贴近实际,就按成交之后的真实亏损去记录 r,而不是按下单时计划的止损距离。
合约、杠杆下这几张表还能用吗?
算式和工具无关,它只看每笔亏掉账户的百分之几。但杠杆会让「实际亏掉多少」更难控制:跳空、滑点、强平都可能让一笔的损失超过你设的 r,超出那部分表里没有。带杠杆时,表一给的是偏乐观的一侧。
风险声明
本文只有算术,不构成投资建议,也不推荐任何具体资产。加密资产价格波动剧烈,存在损失全部本金的可能。文中的比例、次数与胜率都是为说明算式而设的假设值,不是任何人的实盘记录,也不预测收益或亏损;连亏概率那两张表建立在「每笔独立、胜率固定」之上,现实中这两个条件都不成立。单笔风险定多少、连亏到什么程度停手,你自己决定,后果也自己承担。